Rendimento degli affitti 2026: quanto rendono le case nelle grandi città italiane (e come si calcola il netto)
Nel terzo trimestre 2026, il rendimento lordo richiesto per gli appartamenti in affitto nelle principali città italiane spazia dal 5,34 % di Milano all’8,43 % di Torino, con dati particolarmente stabili per Napoli (6,76 %) e Firenze (6,63 %). È quanto emerge dalle rilevazioni di Area Insights, calcolate rapportando i canoni annui richiesti ai prezzi di vendita pubblicati nei canali di offerta, al lordo di imposte e costi di gestione.
Quanto rendono gli affitti nelle grandi città italiane nel 2026?
Si considerino due investitori con un budget idoneo ad acquistare circa 70 metri quadri a Milano: con un valore medio di offerta di 5.778,86 €/m², l’investimento sfiora i 404.520 euro. Con lo stesso capitale, a Torino (2.225,87 €/m²) è possibile acquistare quasi due appartamenti della medesima superficie. A una prima lettura, il rendimento lordo addita subito Torino come la scelta vincente. La realtà dell’investimento immobiliare richiede tuttavia di distinguere tra la media pubblicitaria e l’incasso reale sul conto corrente.
Il rendimento lordo indicato nei report CASAFARI misura il rapporto tra il canone annuo richiesto e il prezzo di vendita richiesto al metro quadro per gli appartamenti residentiali, dai quali vengono sistematicamente filtrati gli estremi statistici (scopri come CASAFARI esclude gli outlier). Non si tratta di transazioni concluse né di cifre al netto delle spese, bensì di un benchmark omogeneo per confrontare i mercati urbani.
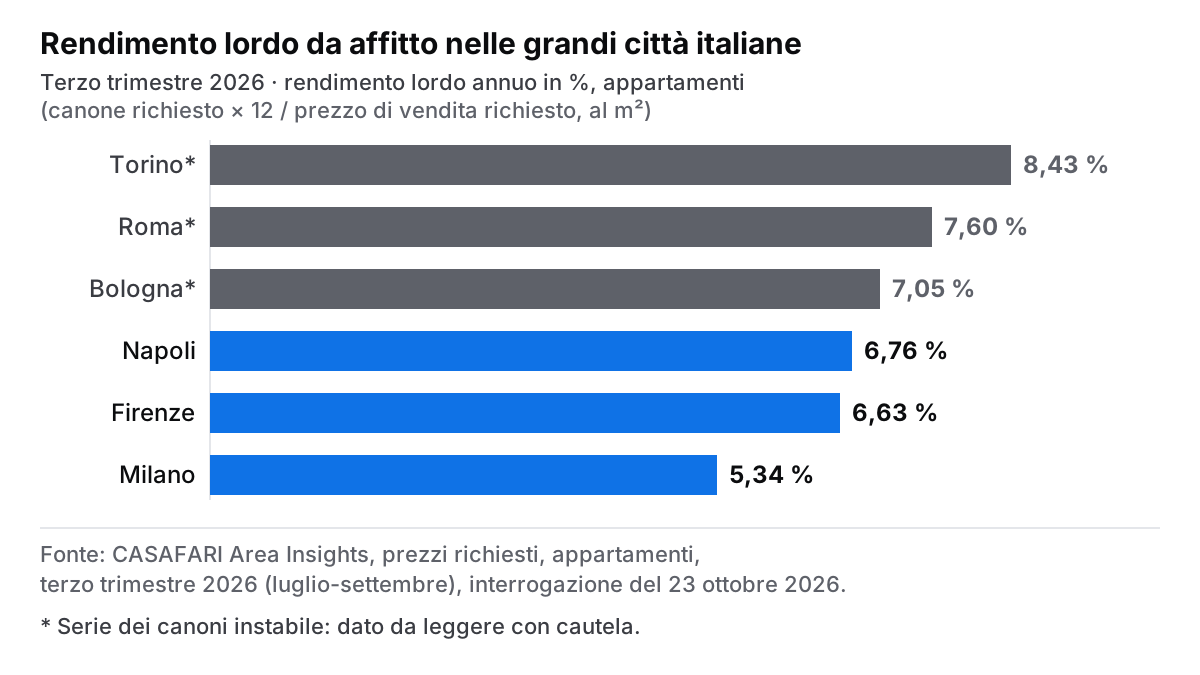
I dati del terzo trimestre 2026 (rilevati a ottobre 2026) mostrano una forbice di 3,09 punti percentuali tra le sei metropoli analizzate:
| Città | Canone medio (€/m²/mese) | Prezzo medio (€/m²) | Rendimento lordo richiesto (%) | Note sulla serie storica |
|---|---|---|---|---|
| Torino | 15,63 | 2.225,87 | 8,43 % | Serie canoni instabile |
| Roma | 25,78 | 4.069,66 | 7,60 % | Serie canoni instabile |
| Bologna | 22,06 | 3.753,25 | 7,05 % | Serie canoni instabile |
| Napoli | 17,51 | 3.108,51 | 6,76 % | Serie stabile |
| Firenze | 27,90 | 5.052,31 | 6,63 % | Serie stabile |
| Milano | 25,72 | 5.778,86 | 5,34 % | Serie stabile |
Milano chiude la classifica non perché offra canoni contenuti, ma perché il denominatore (il prezzo di vendita al metro quadro) rimane il più alto d’Italia. Al contrario, Torino guida la graduatoria grazie a valori d’acquisto contenuti, che amplificano l’incidenza percentuale del canone annuo.
Perché i canoni corrono più dei prezzi (e cosa significa per il rendimento)
Il motore principale della crescita dei rendimenti lordi risiede nell’asimmetria tra la dinamica delle locazioni e quella delle compravendite. In cinque delle sei città analizzate, i canoni di locazione richiesti nell’ultimo anno sono cresciuti a ritmi decisamente superiori rispetto ai prezzi d’acquisto, confermando le tendenze generali descritte nell’analisi su l’andamento del mercato immobiliare in Italia.
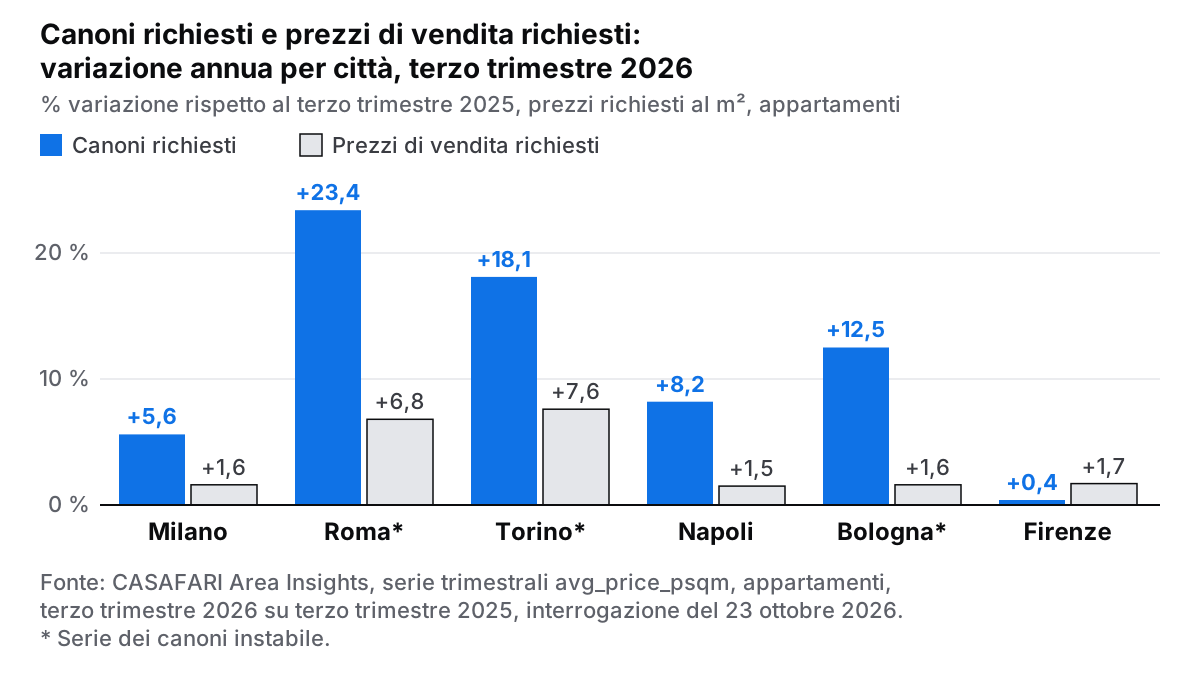
Il confronto su base annua nel terzo trimestre 2026 evidenzia variazioni marcate:
- Roma: canoni +23,4 %, prezzi +6,8 %
- Torino: canoni +18,1 %, prezzi +7,6 %
- Bologna: canoni +12,5 %, prezzi +1,6 %
- Napoli: canoni +8,2 %, prezzi +1,5 %
- Milano: canoni +5,6 %, prezzi +1,6 %
- Firenze: canoni +0,4 %, prezzi +1,7 %
Le impennate registrate a Roma, Torino e Bologna dipendono in parte da serie storiche dei canoni caratterizzate da oscillazioni trimestrali fino al 17-18 %. Quando la composizione dell’offerta a listino varia da un trimestre all’altro (ad esempio con un numero maggiore di immobili arredati o ubicati in centro), il canone medio richiesto subisce variazioni repentine. Firenze rappresenta l’unica eccezione, con prezzi di vendita cresciuti a un ritmo leggermente superiore rispetto ai canoni.
Per un investitore, un rendimento lordo in aumento spinto dalla forza dei canoni segnala una domanda di locazione vivace. Bisogna tuttavia verificare se il canone richiesto negli annunci sia sostenibile per gli inquilini del quartiere selezionato.
Rendimento lordo o netto: qual è la differenza?
Il rendimento lordo calcolato dai portali è un eccellente indicatore di primo livello, ma non corrisponde al rendimento effettivo. Come approfondito nella guida su perché il rendimento da locazione va verificato prima di comprare, tra il canone d’affitto incassato e il guadagno reale interviene una serie articolata di uscite.
I costi a carico della proprietà che erodono il margine lordo includono:
- Spese condominiali straordinarie e manutenzione: riparazioni dell’immobile, manutenzione degli impianti e ristrutturazioni dell’edificio.
- IMU (Imposta Municipale Propria): dovuta sulle seconde case, calcolata sulla rendita catastale rivalutata.
- Assicurazione e gestione: polizze tutela affitto, incendio e scoppio, o l’onere di una società di property management.
- Sfitto e morosità: l’eventuale assenza di occupanti tra un contratto e l’altro o i ritardi nei pagamenti.
- Imposte sul reddito: cedolare secca o tassazione IRPEF ordinaria.
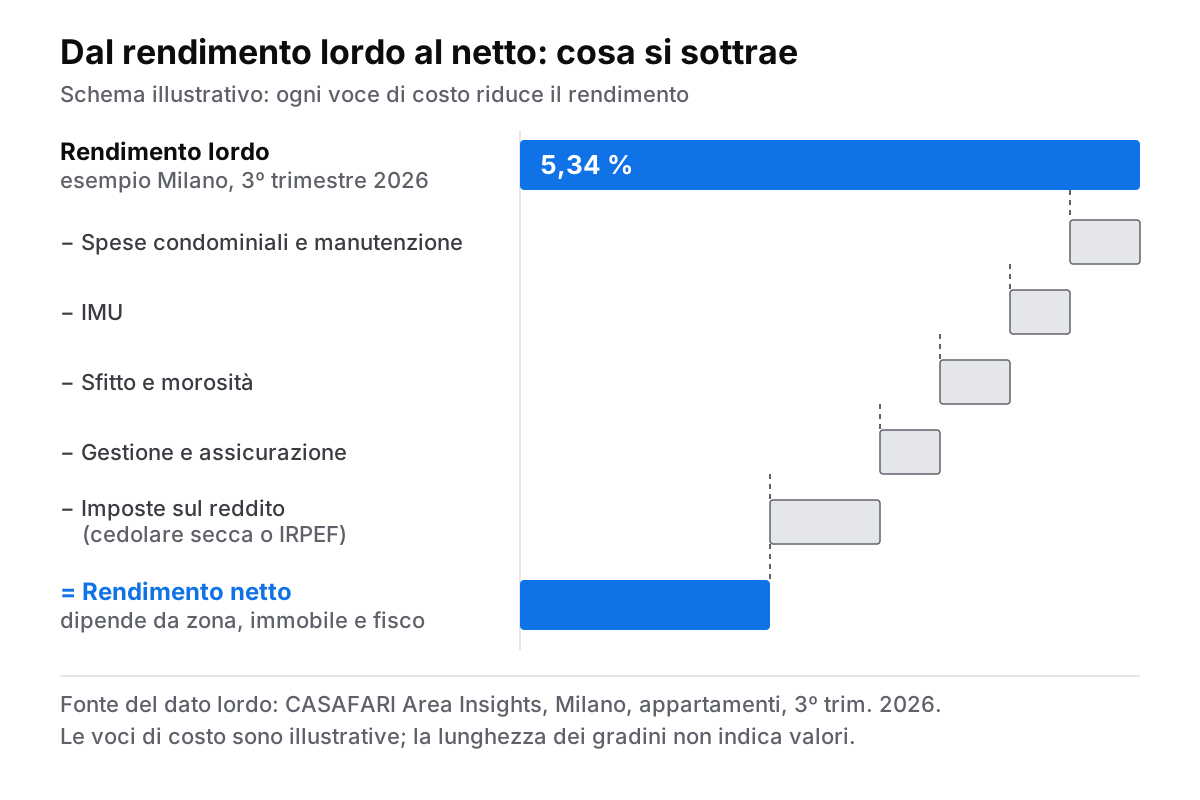
Prendendo come riferimento un trilocale di 70 metri quadri a Milano, il prezzo medio di offerta è pari a circa 404.520 euro (5.778,86 €/m²), con un canone annuo richiesto di circa 21.605 euro (25,72 €/m² al mese). Questo genera un rendimento lordo sui prezzi d’offerta del 5,34 %. Ipotizzando le spese straordinarie, l’accantonamento per lo sfitto e il carico fiscale, il margine netto reale risulterà significativamente inferiore a tale percentuale. Più l’edificio è datato e le aliquote locali elevate, più il divario tra lordo e netto tende ad ampliarsi.
Tasse e regole che cambiano il conto: cedolare secca, canone concordato, IMU
La scelta del regime fiscale e della tipologia contrattuale modifica in misura sostanziale il rendimento netto di un investimento immobiliare.
La cedolare secca ordinaria consente di applicare un’imposta sostitutiva fissa sui canoni percepiti. In alternativa, il canone concordato (contratti 3+2, transitori o per studenti) offre aliquote fiscali agevolate e una riduzione del 25 % della base imponibile IMU nei comuni ad alta tensione abitativa, gruppo che comprende tutte e sei le metropoli analizzate. In questo caso, il canone massimo applicabile viene stabilito dagli accordi territoriali stipulati tra le associazioni della proprietà e dei conduttori. I dettagli e gli aggiornamenti normativi sono consultabili nella scheda dell’Agenzia delle Entrate sulla cedolare secca.
Nel segmento delle locazioni brevi (fino a 30 giorni) si applicano regole fiscali dedicate e aliquote differenziate a partire dal secondo appartamento destinato a questa modalità nello stesso periodo d’imposta. Diversi Comuni applicano inoltre limitazioni regolamentari nelle zone storiche, che l’investitore deve verificare accuratamente a livello locale.
In assenza di opzione per la cedolare secca, il reddito da locazione confluisce nell’IRPEF ordinaria e comporta il pagamento dell’imposta di registro. Prima di definire la struttura dell’operazione, è indispensabile consultare un consulente fiscale per simulare l’impatto sul proprio reddito complessivo.
Come verificare un rendimento prima di comprare, passo per passo
Per valutare un’opportunità immobiliare con rigore professionale, si consiglia di seguire una procedura in cinque fasi:
- Analizzare la zona, non la sola città: le medie comunali mascherano scostamenti importanti tra i singoli quartieri. Consulta le risorse su come individuare le zone più redditizie con i dati e la guida ai quartieri di Milano per osservare la micro-localizzazione.
- Confrontare il canone proposto con il mercato: verifica i canoni correnti utilizzando gli strumenti di Valutazioni e studio di mercato di CASAFARI e incrocia le stime con le quotazioni OMI dell’Agenzia delle Entrate.
- Misurare la stabilità dei dati: valuta la stabilità dei canoni negli ultimi otto trimestri. Puoi consultare la guida su lo strumento Time Series per individuare fluttuazioni anomale del mercato.
- Ricostruire il rendimento netto reale: detrai dal canone stimato l’IMU locale, le spese condominiali non ribaltabili, la manutenzione e l’impatto fiscale personalizzato.
- Automatizzare le analisi di portafoglio: sviluppatori e analisti possono interrogare i dati tramite API o Casafari MCP. La documentazione di Area Insights per sviluppatori (in inglese) illustra la struttura delle chiamate, il cui costo è calcolato in token. Per provare direttamente le query sui dati di zona, è possibile accedere alla piattaforma CASAFARI e provare una chiamata.
Cosa dicono i dati, e cosa non dicono
I dati sui prezzi richiesti negli annunci rappresentano la migliore bussola per confrontare quartieri e città con metriche omogenee, ma presentano limiti fisiologici. In fase di compravendita, i prezzi di chiusura risultano storicamente inferiori alle richieste iniziali degli annunci; anche sui canoni di affitto si possono verificare lievi margini di trattativa.
Inoltre, le serie storiche dei canoni di Roma, Torino e Bologna presentano marcate oscillazioni trimestrali. I valori di rendimento lordo dell’8,43 % o del 7,60 % devono quindi essere interpretati come indicatori di tendenza e non come rendimenti garantiti su una singola operazione.
L’obiettivo di un investitore o di un consulente immobiliare non è trovare la città con la percentuale lorda più elevata in assoluto, ma individuare il giusto equilibrio tra micro-zona, prezzo di acquisto effettivo e tipologia contrattuale. Presentare al cliente un quadro basato su dati oggettivi costituisce il presupposto fondamentale per compiere scelte d’investimento trasparenti e redditizie.
Domande frequenti
Come si calcola il rendimento lordo di un immobile in affitto?
Il rendimento lordo si calcola moltiplicando il canone di locazione mensile per 12, dividendolo per il prezzo totale di acquisto e moltiplicando il risultato per 100. Nelle rilevazioni di CASAFARI il calcolo viene effettuato sui prezzi al metro quadro pubblicati negli annunci, escludendo gli outlier: ad esempio, a Milano nel terzo trimestre 2026 un canone medio di 25,72 €/m² al mese e un prezzo di 5.778,86 €/m² generano un rendimento lordo del 5,34 %. Aggiungendo al prezzo d’acquisto le spese notarili, le imposte e gli interventi di ristrutturazione, il rendimento reale calcolato sull’investimento complessivo risulta inferiore.
Qual è un buon rendimento da affitto in Italia nel 2026?
Nelle sei principali metropoli italiane, nel terzo trimestre 2026 i rendimenti lordi medi sui prezzi richiesti oscillano tra il 5,34 % di Milano e l’8,43 % di Torino, mentre piazze come Napoli (6,76 %) e Firenze (6,63 %) mostrano valori stabili. Definire un rendimento “buono” dipende tuttavia dal margine netto che rimane dopo IMU, spese condominiali straordinarie, eventuale sfitto e imposte, oltre che dal potenziale di rivalutazione dell’immobile nel tempo. Un rendimento lordo più contenuto in un quartiere con prezzi in forte crescita può offrire un ritorno complessivo superiore rispetto a un rendimento lordo elevato in una zona stagnante.
Che differenza c’è tra rendimento lordo e rendimento netto?
Il rendimento lordo indica il rapporto percentuale puro tra i canoni annui richiesti e il valore d’acquisto dell’immobile, senza detrarre alcuna spesa. Il rendimento netto rappresenta invece il guadagno effettivo rimasto all’investitore dopo aver sottratto le spese a carico della proprietà, quali IMU, manutenzione straordinaria, quote condominiali non recuperabili, costi di gestione, periodo di sfitto e tassazione sul reddito. Quando si valuta un investimento o si analizza una proposta commerciale, occorre sempre verificare quali voci siano state dedotte per calcolare la cifra netta.
In quale città conviene investire per affittare nel 2026?
I dati CASAFARI del terzo trimestre 2026 indicano i rendimenti lordi richiesti più alti a Torino (8,43 %), Roma (7,60 %) e Bologna (7,05 %), sebbene queste tre città presentino serie di canoni storicamente volatili da analizzare con cautela. Napoli (6,76 %) e Firenze (6,63 %) rappresentano i benchmark più solidi tra i rendimenti di fascia media, mentre Milano si attesta al 5,34 % a causa di prezzi di acquisto molto elevati. La scelta migliore non dipende tuttavia dalla sola media cittadina, ma dall’analisi dello specifico quartiere, dal prezzo di ingresso e dalla stabilità della domanda locativa negli ultimi otto trimestri.
Conviene il canone concordato per chi investe?
Il canone concordato (contratto 3+2) risulta spesso conveniente quando la differenza tra il canone di mercato e il soffitto stabilito dagli accordi territoriali è ridotta, come accade in molti quartieri semicentrali o periferici. In cambio di un canone calmierato, l’investitore beneficia infatti di un regime fiscale agevolato tramite la cedolare secca e di una riduzione della base imponibile IMU nei comuni ad alta tensione abitativa. Nelle zone centrali delle grandi città, dove i canoni di mercato superano di molto le soglie comunali, il contratto libero a canone di mercato continua invece a garantire un flusso di cassa lordo nettamente superiore.